La reflazione, originata dal Decennio Perduto 2000-2009 e alimentata dalle inevitabili strategie correttive delle Banche Centrali, morde le vecchie allocazioni. Ma accorgersi ora che l’Oro è un hedge e che la 60-40 è un retaggio del passato è davvero tardivo.
Tutte cose di cui scriviamo e che segnaliamo nel nostro lavoro da ben prima del 2022. Ora, dopo quattro anni di Bull Market, i tassi salgono ma gli indici restano sostenuti e la volatilità appare contenuta. Ma – sotto la superficie – stanno crescendo e intersecandosi tre pressioni concrete che possono impattare anche sulle borse.
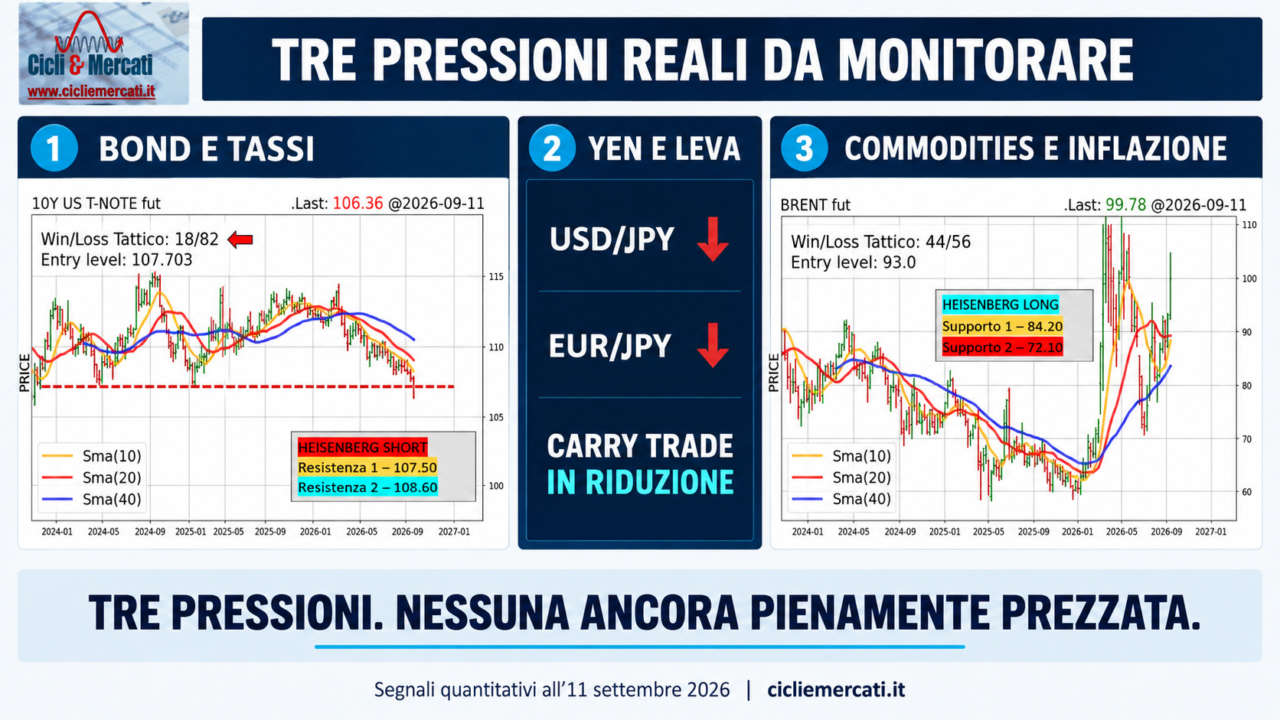
1️⃣ I BOND CONTINUANO A SCENDERE
BTP, Bund e Treasury USA sono tutti in posizione Heisenberg Short. Sul T-Note il Win/Loss tattico è sceso a 18/82, il valore più debole dell’intero nostro universo. Non è un segnale nato oggi: il modello è short sul BTP da otto settimane consecutive e sul T-Note USA da oltre dieci — la stessa direzione, confermata settimana dopo settimana, ben prima che la tensione sui tassi a lungo diventasse un tema di conversazione comune. Tutti e tre i mercati restano in configurazione Heisenberg Short, con resistenze precise da monitorare — 114,50/116,40 sul BTP, 122,40/124,30 sul Bund, 107,50/108,60 sul T-Note. Quando un segnale regge per due mesi e più su due mercati diversi, non è più rumore: è persistenza. Spesso la persistenza termina in capitolazione.
2️⃣ LO YEN SI RAFFORZA
La discesa di USD/JPY ed EUR/JPY segnala tensione elevata. Un movimento da non sottovalutare per i suoi effetti sulla liquidità globale. Il segnale di uscita dalle posizioni corte sullo yen è arrivato sui modelli già a fine luglio, sia contro USD sia contro EUR — con un mese e mezzo di anticipo su un tema che oggi inizia a comparire sui giornali. Dietro non c’è solo una dinamica valutaria: è rientro di capitali asiatici e smobilizzo, in parte forzato da margin call, di posizioni a leva costruite sul differenziale dei tassi. È esattamente il tipo di movimento che, se si allarga, può interferire con il carry trade su scala globale — e quindi con tutto ciò che quel carry trade ha finanziato negli ultimi anni. Le banche centrali, dopo essere intervenute per fermare l’indebolimento del JPY, lo stanno monitorando da vicino. Vale la pena farlo anche da chi guarda ai mercati con un orizzonte operativo.
3️⃣ LE COMMODITIES SALGONO
Il CRB Index è sui nuovi massimi dell’anno, guidato da petrolio e agricole. Una pressione inflazionistica evidente, sottovalutata, che limita lo spazio per politiche monetarie più espansive.
Nessuno di questi fattori implica da solo un’immediata inversione. Insieme, però, riducono progressivamente il margine di sicurezza del mercato e soprattutto impattano sui modelli che regolano l’asset allocation dei grandi investitori. Anche gli hedge funds, l’unica vera mano speculativa che impatta e conta, stanno rivedendo le strategie.
Il trend di lungo periodo resta positivo. Ma in questa fase sono i livelli operativi, non le narrative, a dover guidare le decisioni.
Sono il creatore del Composite Momentum e di numerosi altri modelli quantitativi e indicatori di analisi tecnica. CSTA (Certified SIAT Technical Analyst) e MFTA (Master of Financial and Technical Analysis), il livello più alto riconosciuto dall’associazione mondiale IFTA. Vincitore di premi, tra cui il John Brooks Award e due edizioni del SIAT Award, sono fondatore della Market Risk Management (marketrisk.it), società leader nei servizi di advisory indipendente (cicliemercati.it). Attualmente ricopro cariche istituzionali all’interno di IFTA e SIAT. Per chi fosse interessato qui c’è il mio profilo completo.